
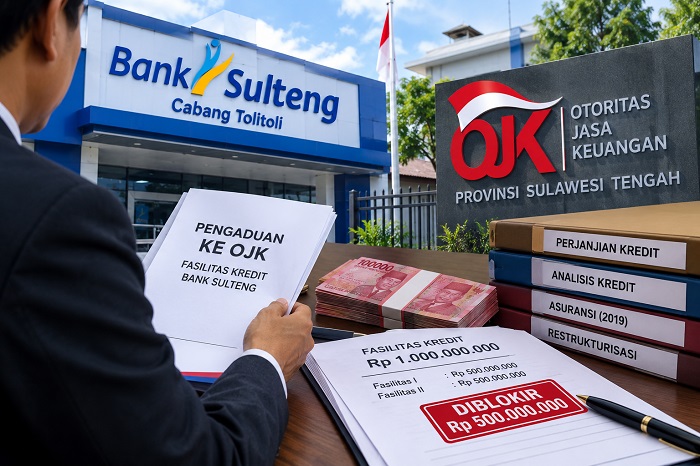
TOLITOLI,- Fasilitas kredit senilai total Rp1 miliar di PT Bank Pembangunan Daerah Sulawesi Tengah (Bank Sulteng) Cabang Tolitoli kini diadukan ke Otoritas Jasa Keuangan (OJK) Provinsi Sulawesi Tengah.
Pengaduan tersebut diajukan Anggota DPRD Kabupaten Tolitoli periode 2024–2029, Asmaul T. Dg. Parreba, melalui tim kuasa hukumnya dari HMN Sumbuh and Partners Law Office pada Selasa (8/9/2026).

Persoalan yang dipersoalkan berkaitan dengan pemblokiran dana sebesar Rp500 juta dari salah satu fasilitas kredit. Nasabah juga mempertanyakan pembebanan bunga dan angsuran terhadap keseluruhan plafon kredit, sementara dana Rp500 juta tersebut disebut tidak dapat digunakan oleh nasabah.
Tim kuasa hukum yang terdiri atas HB. Toripalu, Isman, Indar M. Basri, dan H. Muharram Nurdin meminta OJK memeriksa pelaksanaan fasilitas kredit tersebut secara objektif dan menyeluruh.
Pemeriksaan yang diminta antara lain menyangkut dasar pemblokiran dana, transparansi informasi kepada nasabah, perhitungan bunga dan angsuran, serta dugaan keterkaitan fasilitas kredit tahun 2024 dengan persoalan kredit dan klaim asuransi pada 2019.
Menurut kuasa hukum, persoalan bermula ketika Asmaul memperoleh dua fasilitas kredit konsumtif masing-masing senilai Rp500 juta. Kedua fasilitas tersebut dituangkan dalam perjanjian kredit tertanggal 23 Oktober 2024 dan 24 Oktober 2024.
“Total plafon dari kedua fasilitas kredit tersebut mencapai Rp1 miliar,” kata tim kuasa hukum dalam keterangan tertulisnya.
Namun, saat proses akad kredit berlangsung, pihak Bank Sulteng disebut menyampaikan bahwa dana dari fasilitas kredit kedua sebesar Rp500 juta akan diblokir.
Menurut kuasa hukum, pemblokiran tersebut dikaitkan dengan persoalan klaim asuransi atas fasilitas kredit terdahulu pada 2019.
Mereka menyatakan rencana pemblokiran itu sebelumnya tidak pernah disampaikan kepada nasabah, baik pada saat pengajuan maupun ketika proses analisis kredit berlangsung.
Keberatan terhadap pemblokiran tersebut, lanjut kuasa hukum, juga telah disampaikan Asmaul saat akad kredit. Namun, nasabah disebut berada dalam posisi harus memilih antara menerima pemblokiran atau tidak memperoleh pencairan fasilitas kredit.
Asmaul akhirnya menandatangani dokumen kredit tersebut.
Persoalan kemudian muncul karena dana sebesar Rp500 juta yang diblokir disebut tidak dapat digunakan atau dimanfaatkan oleh nasabah. Di sisi lain, Bank Sulteng tetap melakukan pemotongan angsuran dan membebankan bunga berdasarkan total plafon kredit sebesar Rp1 miliar.
Kondisi tersebut menjadi salah satu poin utama yang diminta untuk diperiksa OJK.
Kuasa hukum meminta regulator menelusuri dasar kontraktual pemblokiran dana, proses pemberian informasi kepada konsumen, kesesuaian pelaksanaan kredit dengan perjanjian, serta dasar pembebanan bunga terhadap dana yang menurut mereka secara faktual tidak dapat digunakan nasabah.
Selain pemblokiran dana, tim kuasa hukum juga meminta OJK menelusuri apakah fasilitas kredit baru pada 2024 memiliki keterkaitan dengan penyelesaian kewajiban kredit sebelumnya.
Menurut mereka, pemeriksaan tersebut penting untuk memastikan status dan tujuan fasilitas kredit yang dalam perjanjian disebut sebagai kredit konsumtif.
Kuasa hukum mempertanyakan apakah fasilitas tersebut benar-benar merupakan kredit baru atau dalam pelaksanaannya digunakan untuk menyelesaikan kewajiban dari fasilitas kredit terdahulu.
Dalam konteks itu, tim kuasa hukum meminta OJK memeriksa penerapan ketentuan mengenai restrukturisasi kredit sebagaimana diatur dalam POJK Nomor 40/POJK.03/2019, termasuk terkait kriteria, analisis, dan dokumentasi restrukturisasi.
Jika berdasarkan pemeriksaan fasilitas baru tersebut ternyata digunakan untuk menyelesaikan kewajiban kredit sebelumnya, kuasa hukum menilai perlu dilihat apakah mekanisme tersebut secara substansi masuk dalam kategori restrukturisasi dan apakah telah dilakukan sesuai ketentuan yang berlaku.
Tim kuasa hukum menilai persoalan tersebut tidak hanya menyangkut hubungan kontraktual antara bank dan nasabah.
Mereka turut menyoroti aspek tata kelola, manajemen risiko, kepatuhan, transparansi, serta perlindungan konsumen dalam proses pemberian dan pelaksanaan kredit.
Kuasa hukum merujuk antara lain pada Pasal 115 POJK Nomor 17 Tahun 2023 tentang Penerapan Tata Kelola bagi Bank Umum, yang menurut mereka berkaitan dengan penerapan kebijakan perkreditan atau pembiayaan dan manajemen risiko secara konsisten sesuai ketentuan peraturan perundang-undangan.
Mereka juga menyinggung penerapan prinsip four eyes principle dalam proses pengambilan keputusan kredit.
Menurut kuasa hukum, setiap perubahan terhadap tujuan, penggunaan, maupun perlakuan atas fasilitas kredit yang telah dituangkan dalam perjanjian harus memiliki dasar hukum dan dasar kontraktual yang jelas.
Mereka juga merujuk Pasal 1338 KUHPerdata yang pada pokoknya menyatakan bahwa perjanjian yang dibuat secara sah berlaku sebagai undang-undang bagi para pihak.
Karena itu, menurut kuasa hukum, perubahan substansi perjanjian pada prinsipnya tidak dapat dilakukan secara sepihak, tetapi harus didasarkan pada kesepakatan para pihak dan, apabila diperlukan, dituangkan dalam perubahan atau adendum perjanjian.
Dalam pengaduannya, HMN Sumbuh and Partners meminta OJK melakukan pemeriksaan menyeluruh terhadap pelaksanaan fasilitas kredit di Bank Sulteng Cabang Tolitoli.
Pemeriksaan tersebut diminta mencakup dokumen permohonan dan analisis kredit, keputusan pemberian kredit, dasar pemblokiran dana Rp500 juta, aliran dana, perhitungan bunga dan angsuran, hingga hubungan fasilitas kredit tahun 2024 dengan kredit atau klaim asuransi pada 2019.
Kuasa hukum juga meminta OJK mengambil langkah sesuai kewenangannya apabila dalam pemeriksaan ditemukan pelanggaran terhadap ketentuan perlindungan konsumen, tata kelola, maupun regulasi perbankan.
Mereka turut meminta Bank Sulteng melakukan koreksi terhadap pembebanan bunga atas dana Rp500 juta apabila hasil pemeriksaan menunjukkan dana tersebut memang tidak dapat digunakan nasabah dan pembebanan bunga tidak memiliki dasar kontraktual yang sah.
Bank juga diminta menyelesaikan hak-hak nasabah sesuai perjanjian kredit dan ketentuan peraturan perundang-undangan.
“Bank tentu berhak melindungi kepentingan bisnis dan mengelola risiko kredit. Namun, setiap tindakan harus dilakukan berdasarkan hukum dan perjanjian. Dana yang secara faktual tidak dapat digunakan nasabah tidak semestinya begitu saja diperlakukan seolah-olah telah sepenuhnya dinikmati nasabah, kemudian dibebani bunga tanpa dasar yang jelas dan transparan. Inilah yang kami minta diperiksa secara objektif oleh OJK,” tegas tim kuasa hukum.
HMN Sumbuh and Partners menyatakan pengaduan ke OJK ditempuh sebagai mekanisme untuk memperoleh pemeriksaan secara objektif terhadap persoalan tersebut.
Langkah itu diharapkan dapat memberikan kejelasan mengenai dasar hukum, dasar kontraktual, serta dasar administratif dari tindakan Bank Sulteng yang dipersoalkan.
Sebelum membawa persoalan tersebut ke OJK, tim kuasa hukum mengaku telah menyampaikan somasi dan meminta penjelasan kepada Bank Sulteng.
Namun, hingga pengaduan diajukan, mereka menyatakan belum memperoleh tanggapan yang menjawab substansi persoalan yang dipertanyakan.
Pengaduan tersebut kini menjadi ruang bagi OJK untuk menilai dan memeriksa dugaan persoalan dalam pelaksanaan fasilitas kredit tersebut berdasarkan dokumen, ketentuan yang berlaku, serta keterangan para pihak.(*)